Hi, saya Hafiz.
Banyak Komitmen Setiap Bulan? Jom Semak Pilihan Anda.
Credit card, personal loan dan komitmen lain semakin membebankan cashflow? Semak dahulu sama ada debt consolidation sesuai dengan situasi kewangan anda.
Perbincangan awal percuma.
- Review komitmen semasa.
- Fahami pilihan yang mungkin sesuai.
- Semak kelayakan sebelum membuat keputusan.
Sebarang pilihan pembiayaan adalah tertakluk kepada kelayakan anda serta penilaian dan kelulusan pihak bank atau institusi pembiayaan berkaitan.
Mana Satu Situasi Yang Paling Dekat Dengan Anda?
Tandakan satu atau lebih. Pilihan anda akan dimasukkan ke dalam mesej WhatsApp supaya perbualan lebih mudah dimulakan.
Tiada situasi dipilih. Anda masih boleh terus berbual.
Pilihan ini hanya untuk memulakan perbincangan. Ia tidak menentukan kelayakan anda untuk sebarang pembiayaan.
Apa Itu Debt Consolidation?
Debt consolidation ialah konsep menggabungkan hutang tertentu ke dalam satu pembiayaan baharu, jika tersedia dan sesuai dengan profil pemohon. Tujuannya mungkin termasuk memudahkan pengurusan bayaran atau menyusun komitmen kewangan.
- Credit card ABayar 5hb
- Credit card BBayar 12hb
- Personal loanBayar 25hb
Pelbagai tarikh bayaran setiap bulan.
- Satu pembiayaan baharu
- Satu jadual bayaran bulanan
Jika produk tersedia dan permohonan diluluskan oleh pihak pembiayaan.
Tidak semua hutang semestinya boleh digabungkan. Susunan sebenar bergantung kepada produk yang tersedia dan kelulusan pihak pembiayaan. Pinjaman perumahan, kereta atau PTPTN, misalnya, tidak boleh dianggap automatik termasuk.
Penting: satu bayaran tidak semestinya bermaksud kos keseluruhan lebih rendah. Tempoh bayaran yang lebih panjang boleh meningkatkan jumlah kos pembiayaan.
Apa Yang Mungkin Anda Dapat
Setiap manfaat di bawah bergantung pada kelayakan dan terma sebenar, bukan jaminan.
- Pengurusan bayaran lebih mudah
- Berpotensi mengurangkan bilangan bayaran dan tarikh yang perlu diingat setiap bulan.
- Komitmen bulanan lebih jelas
- Proses semakan membantu anda melihat gambaran penuh komitmen semasa.
- Ansuran bulanan mungkin lebih rendah
- Bergantung pada kelayakan, kadar, tempoh dan terma pembiayaan yang ditawarkan.
- Cashflow berpotensi lebih terurus
- Jika struktur bayaran baharu sesuai, ruang bajet bulanan mungkin lebih selesa.
- Pelan bayaran lebih tersusun
- Satu jadual bayaran yang jelas boleh memudahkan perancangan kewangan anda.
Sebelum membuat keputusan, bandingkan:
- Kadar faedah / keuntungan
- Fi & caj
- Tempoh bayaran
- Amaun penyelesaian (settlement)
- Jumlah bayaran keseluruhan
Ansuran bulanan yang lebih rendah tidak semestinya bermaksud jumlah kos yang lebih rendah.
4 Langkah Mudah
Proses yang jelas, tanpa tekanan. Anda tentukan sama ada mahu teruskan.
Semakan awal bukan kelulusan pembiayaan. Keputusan akhir dibuat oleh bank atau institusi pembiayaan selepas penilaian rasmi.
Mulakan Langkah 1 di WhatsAppKenali situasi anda
Anda kongsikan maklumat asas tentang pendapatan dan komitmen semasa.
Semak profil kewangan
Kita semak pendapatan, kemudahan sedia ada, baki tertunggak dan komitmen bulanan.
Fahami pilihan
Kita bincangkan pilihan yang mungkin sesuai, termasuk had dan risikonya.
Tentukan langkah seterusnya
Jika sesuai, teruskan dengan semakan dokumen dan proses permohonan pihak pembiayaan berkaitan.
Debt Snapshot Ringkas
Masukkan anggaran sahaja. Kami sediakan ringkasan yang boleh anda hantar terus ke WhatsApp — supaya perbincangan lebih cepat dan fokus.
Dikira dalam pelayar anda sahaja — tidak disimpan atau dihantar ke mana-mana sehingga anda sendiri tekan butang WhatsApp. Jangan masukkan nombor IC, akaun bank atau kad.
Tak selesa kongsi angka? Terus WhatsApp Hafiz — itu pun okay.
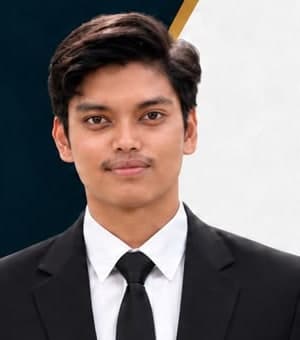
Hafiz Jais
Mortgage Consultant, Financial Hafiz
Kuala Lumpur, Johor, Penang dan Sabah
Kenali Hafiz
Saya membantu anda memahami situasi komitmen kewangan semasa dan menyemak pilihan yang mungkin sesuai, supaya anda boleh membuat keputusan dengan lebih jelas.
Kita mula dengan menyemak komitmen bulanan dan baki hutang anda. Kemudian saya terangkan pilihan yang mungkin sesuai, termasuk had dan risikonya. Jika anda memilih untuk teruskan, saya bantu anda faham langkah dan dokumen yang diperlukan.
Saya bukan bank, pemberi pinjaman atau wakil AKPK. Sebarang keputusan pembiayaan dibuat oleh bank atau institusi pembiayaan berkaitan selepas penilaian mereka.
Soalan Yang Selalu Ditanya
Ada soalan lain?
Tanya Hafiz di WhatsApp
Debt consolidation ialah konsep menggabungkan hutang tertentu — contohnya baki credit card atau personal financing — ke dalam satu pembiayaan baharu, jika produk tersebut tersedia dan anda layak. Pembiayaan baharu digunakan untuk menyelesaikan hutang sedia ada, dan selepas itu anda membayar satu ansuran bulanan.
Ia bukan penghapusan hutang. Jumlah yang perlu dibayar masih wujud, cuma struktur bayarannya berubah.
Sesiapa yang mahu memahami komitmen kewangan semasa boleh mulakan perbincangan. Ia biasanya relevan untuk mereka yang ada pendapatan tetap dan beberapa komitmen bulanan seperti credit card atau personal loan.
Sama ada anda layak untuk sebarang pembiayaan bergantung kepada kriteria bank atau institusi pembiayaan — contohnya pendapatan, jenis pekerjaan, komitmen sedia ada dan rekod kredit.
Tidak semestinya. Jenis hutang yang boleh dimasukkan bergantung kepada produk yang tersedia dan keputusan pihak pembiayaan.
Hutang seperti pinjaman perumahan, pinjaman kereta atau PTPTN mempunyai struktur tersendiri dan tidak boleh dianggap automatik termasuk dalam consolidation. Setiap kes perlu disemak satu per satu.
Tidak. Ansuran bulanan bergantung kepada kadar faedah/keuntungan, tempoh bayaran, fi dan amaun yang diselesaikan.
Ansuran yang lebih rendah kadangkala datang daripada tempoh bayaran yang lebih panjang — dan ini boleh menyebabkan jumlah kos keseluruhan menjadi lebih tinggi. Sebab itu jumlah bayaran keseluruhan perlu dibandingkan, bukan ansuran bulanan sahaja.
Boleh berbincang. Namun rekod kredit adalah antara faktor penting dalam penilaian pihak pembiayaan, jadi pilihan yang ada mungkin lebih terhad dan tiada jaminan kelulusan.
Langkah pertama yang baik ialah memahami laporan kredit anda sendiri. Anda boleh mendapatkan laporan CCRIS anda melalui Bank Negara Malaysia.
Situasi tunggakan perlu dinilai dengan teliti. Mengambil pembiayaan baharu bukan semestinya penyelesaian yang sesuai, dan permohonan juga mungkin sukar diluluskan.
Pilihan yang mungkin ada termasuk berbincang terus dengan bank anda tentang penstrukturan atau penjadualan semula bayaran, atau mendapatkan khidmat kaunseling daripada AKPK (Agensi Kaunseling dan Pengurusan Kredit). Saya boleh bantu anda fahami situasi dan saluran yang mungkin sesuai.
Laman rasmi AKPK(buka di tab baharu)Tidak. Semakan awal hanyalah untuk memahami situasi dan pilihan yang mungkin ada.
Kelulusan pembiayaan adalah keputusan bank atau institusi pembiayaan selepas permohonan rasmi, semakan dokumen dan penilaian kredit mereka.
Untuk perbincangan awal, anggaran sudah memadai: pendapatan bulanan, senarai komitmen, baki tertunggak dan ansuran bulanan.
Jika anda memilih untuk teruskan, dokumen biasa termasuk slip gaji, penyata bank dan penyata credit card — senarai sebenar bergantung kepada pihak pembiayaan. Jangan sesekali kongsi kata laluan, PIN, TAC/OTP atau nombor kad penuh dengan sesiapa.
Tidak. Tiada kewajipan untuk memohon apa-apa. Anda boleh bertanya, fahami pilihan dan buat keputusan sendiri.
Dalam sesetengah situasi, pembiayaan baharu mungkin bukan pilihan terbaik — contohnya menyusun bajet atau keutamaan bayaran mungkin lebih sesuai.
Jika anda sedang mengikuti program pengurusan hutang AKPK, bincang dahulu dengan AKPK sebelum mempertimbangkan sebarang pembiayaan baharu, kerana program tersebut mempunyai syarat dan pelan bayaran tersendiri.
Saya tidak akan menggalakkan anda mengambil hutang baharu atau keluar daripada program tanpa penilaian yang sewajarnya.
Laman rasmi AKPK(buka di tab baharu)Jom Semak Situasi Kewangan Anda Dahulu.
Mulakan dengan perbualan ringkas. Kita semak maklumat asas dan fahami pilihan yang mungkin sesuai dengan profil anda.
Perbincangan awal bukan permohonan atau kelulusan pembiayaan. Sebarang pembiayaan adalah tertakluk kepada kelayakan, terma produk dan kelulusan pihak bank atau institusi pembiayaan berkaitan.